




Notre expertise


Qu'est-ce qu'une carte bancaire pour ado ?
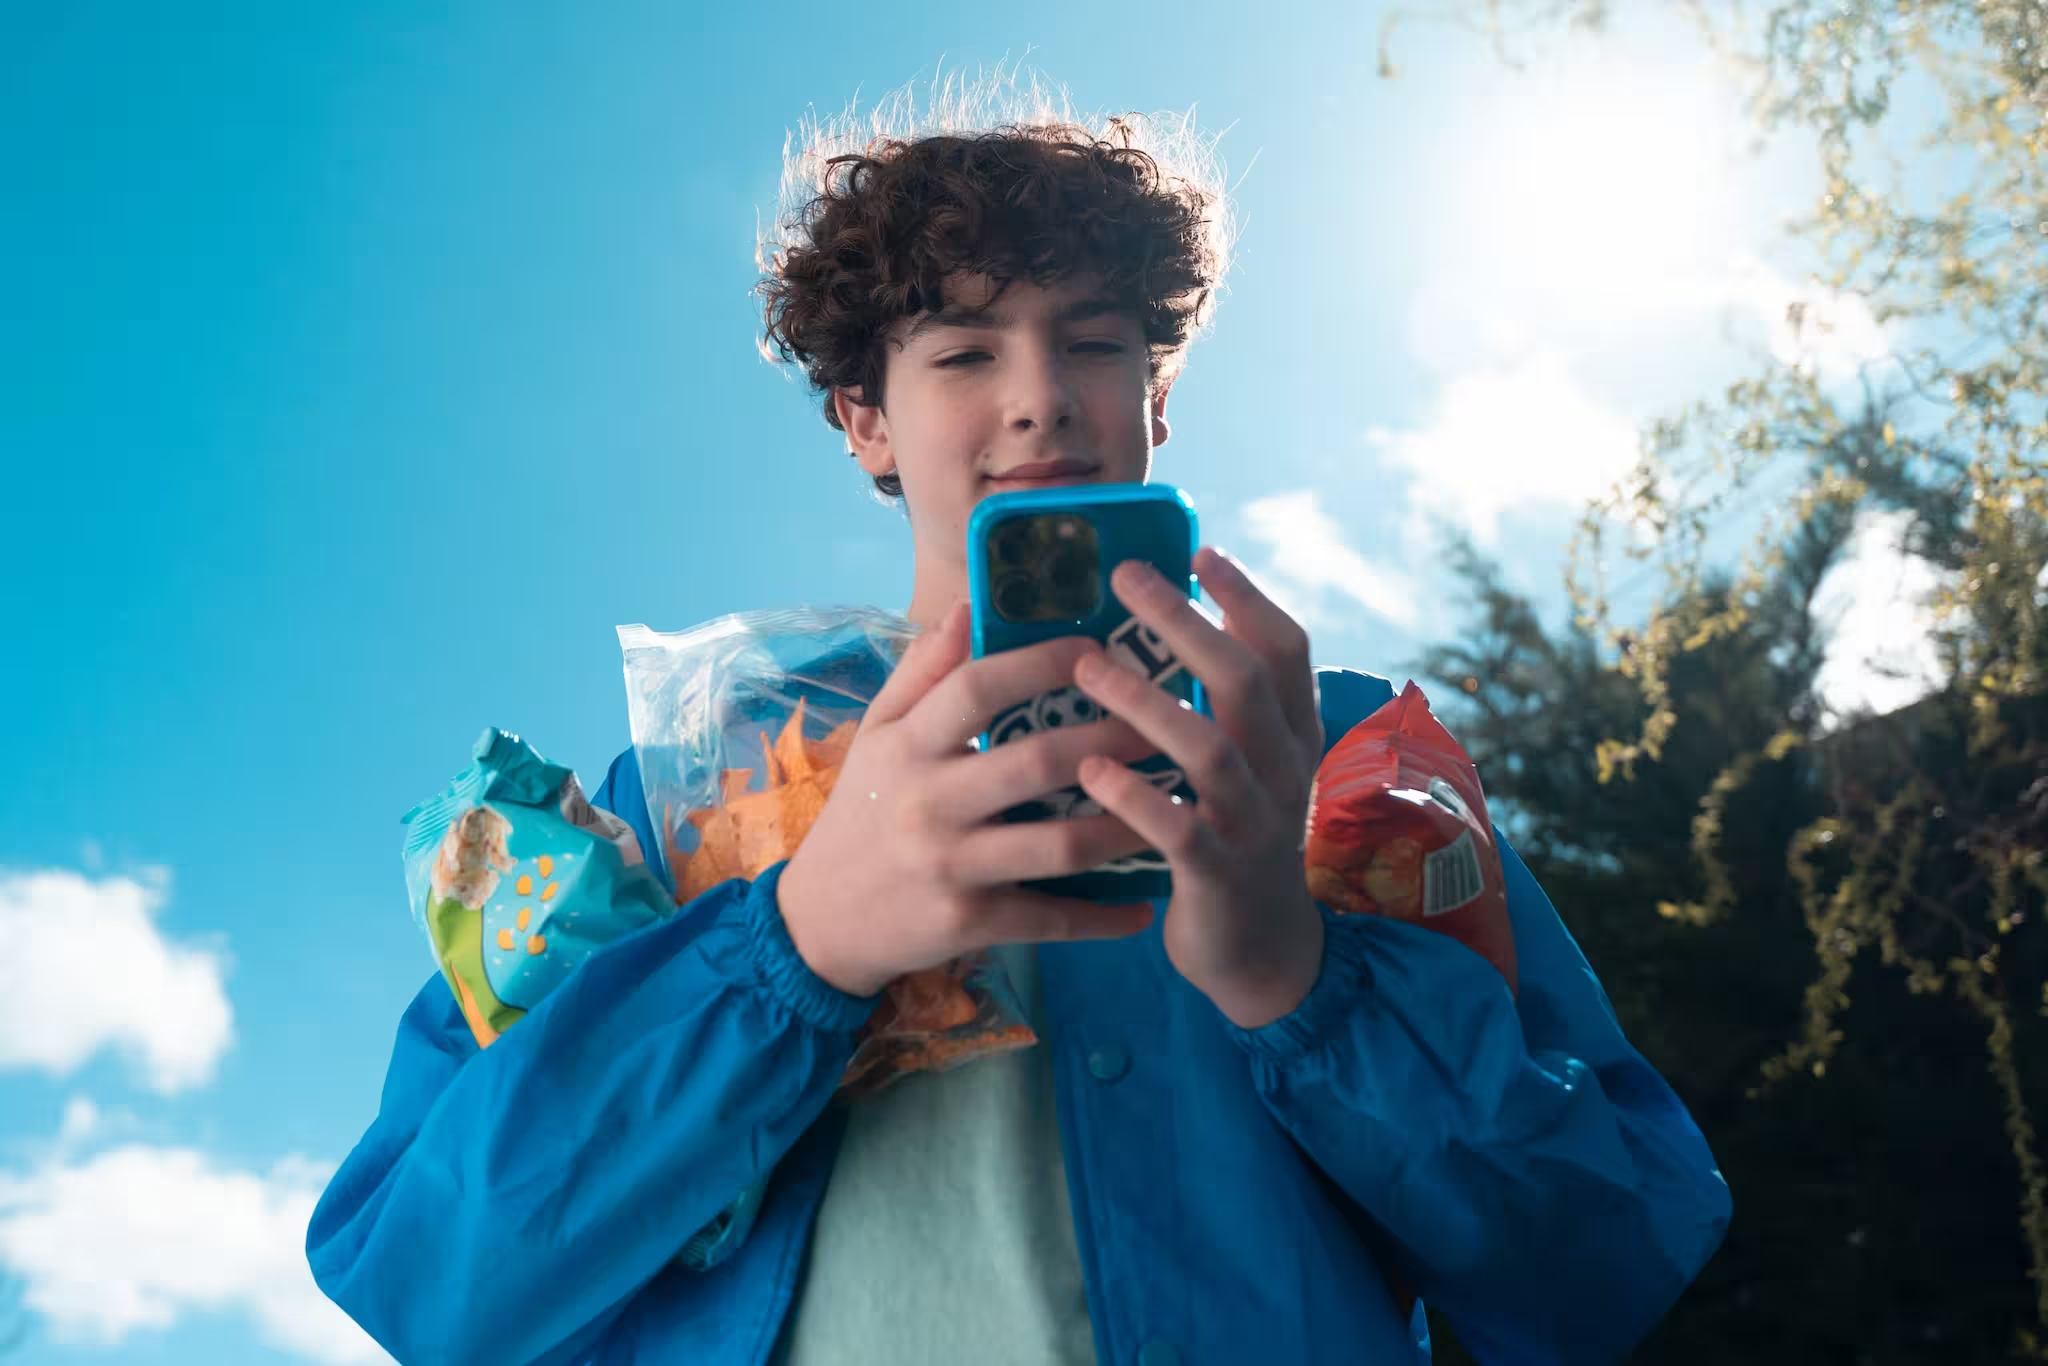
Une carte bancaire pour ado permet à un mineur de payer ses achats, retirer de l’argent et commencer à gérer son propre budget.
Selon l’offre choisie, elle peut être utilisée en magasin, sur internet ou depuis un smartphone. Elle est généralement associée à une application qui permet à l’ado de suivre son solde et ses dépenses en temps réel.
La plupart des solutions destinées aux mineurs utilisent une carte à autorisation systématique : avant chaque paiement, le solde disponible est vérifié. Pas assez d’argent ? Le paiement est refusé. Pas de découvert ni de mauvaise surprise.
Côté parents, des fonctionnalités permettent de garder un œil sur les dépenses, fixer des plafonds ou encore verser automatiquement l’argent de poche.
La carte devient ainsi bien plus qu’un simple moyen de paiement : c’est un premier outil pour apprendre à gérer son argent progressivement et gagner en autonomie.
Chez Pixpay, l’ado dispose de sa carte et de son application, tandis que les parents gardent leur propre interface pour l’accompagner au quotidien.
A partir de quel âge un enfant peut-il avoir une carte bancaire ?
En théorie, un mineur peut posséder un compte ou un livret dès la naissance si ses parents l’ouvrent pour lui. Mais pour obtenir une vraie carte bancaire de retrait ou de paiement, la plupart des banques traditionnelles fixent l’âge minimum à 12 ans.
Côté légal, c’est le représentant légal qui doit souscrire à l'offre. Chez Pixpay, on a voulu rendre l'autonomie accessible plus tôt : notre carte de paiement est disponible dès 8 ans ! C’est l’âge idéal pour commencer à gérer son argent de poche, toujours sous le regard bienveillant des adultes.
[hook1]
Quels sont les différents types de cartes bancaires pour les enfants (retrait vs paiement) ?
On distingue principalement deux types de cartes :
- La carte de retrait : Elle permet uniquement d'effectuer des retraits d'espèces aux distributeurs. L'enfant ne peut pas payer en magasin ou en ligne. C'est une option souvent proposée par défaut par la banque de la famille.
- La carte de paiement (à autorisation systématique) : C’est la formule la plus complète. Elle permet de payer chez les commerçants, sur internet et de retirer de l’argent. Pour éviter le découvert, le solde est vérifié avant chaque transaction.
👉 C'est ce type de carte que propose Pixpay.
Carte prépayée ou carte bancaire classique : que choisir pour votre enfant ?
Une offre bancaire classique pour ado est souvent liée au compte des parents. C'est une solution pratique si vous êtes déjà clients de l'établissement, mais les fonctionnalités sont souvent limitées : l'interface est moins ludique et les outils pédagogiques sont rares.
À l'inverse, une carte prépayée ou une solution dédiée comme Pixpay offrent plus de souplesse. Pas besoin de changer de banque ! Pixpay va plus loin qu'une simple carte prépayée en proposant une formule complète : une application pour l'ado, des outils de gestion pour les parents (blocage de marchands, distribution automatique d'argent de poche) et un vrai programme d'éducation financière.
👉 Pixpay est la seule solution pensée d’abord pour l’éducation financière des ados.
La carte fonctionne-t-elle pour les achats sur internet (Jeux vidéo, Vinted, etc.) ?
Oui, absolument ! Aujourd'hui, une grande partie des dépenses des jeunes se fait en ligne (gaming, mode, snacking). Une carte de paiement pour ado comme celle de Pixpay permet de régler des achats sur tous les sites acceptant Visa.
Mais pas d'inquiétude pour la sécurité :
- Les parents peuvent bloquer ou débloquer les paiements en ligne en un clic depuis leur application.
- Pour éviter de laisser ses coordonnées bancaires partout, l'ado peut générer des cartes virtuelles éphémères pour chaque achat.
Mon enfant peut-il utiliser sa carte Pixpay à l'étranger (voyage scolaire, vacances) ?
C’est souvent le premier besoin d’indépendance : le voyage scolaire ou le séjour linguistique ! Une carte de paiement est bien plus sûre que de laisser son enfant partir avec une grosse somme en liquide.
La carte Pixpay fonctionne partout dans le monde, là où Visa est accepté. Le gros plus ? En cas de pépin ou d’urgence à l’autre bout du monde, le parent peut recharger le compte instantanément par carte bancaire. Votre ado reçoit l'argent dans la seconde et peut l'utiliser immédiatement.
Pratique pour voyager l'esprit tranquille ✈️
[hook2]
Comment obtenir une carte bancaire pour son ado ?
Bonne nouvelle : ouvrir un compte et commander une carte pour son ado est aujourd’hui beaucoup plus simple qu’avant. Le parcours dépend surtout de l’établissement choisi.
Chez Pixpay, tout se fait en ligne et vous n’avez pas besoin d’être client d’une banque en particulier.
1. Choisissez l’offre adaptée à votre ado
Commencez par comparer l’âge minimum, les fonctionnalités de la carte, les possibilités de contrôle parental et les éventuels frais.
Chez Pixpay, les offres sont accessibles dès 8 ans. Une fois votre choix fait, l’inscription peut commencer directement en ligne.
2. Créez votre compte parent
C’est le parent ou le représentant légal qui réalise la souscription. Il renseigne ses informations personnelles et procède aux vérifications d’identité demandées.
Les justificatifs varient selon les établissements. Il faut généralement prévoir :
- une pièce d’identité valide du parent ;
- une pièce d’identité du mineur ;
- selon la situation, un livret de famille, un acte de naissance ou un document attestant l’autorité parentale ;
- un justificatif de domicile ;
- une carte bancaire ou un RIB pour alimenter le compte.
Les démarches sont souvent plus légères avec les solutions 100 % en ligne. Chez Pixpay, une pièce d’identité du parent, celle de l’ado et une carte bancaire ou un RIB suffisent dans le parcours standard. Aucun justificatif de domicile papier n’est demandé.
3. Ajoutez le profil de votre enfant
Vous renseignez ensuite les informations de votre ado et créez son profil. Son compte et son application peuvent alors être configurés.
C’est aussi le bon moment pour définir les premières règles : montant d’argent de poche, plafonds, paiements en ligne, retraits ou encore marchands autorisés.
Une première recharge permet ensuite de créditer le compte. Avec Pixpay, elle peut être réalisée depuis votre banque habituelle : pas besoin de changer de banque.
4. Recevez et activez la carte
Une fois le dossier validé, il ne reste plus qu’à attendre la carte physique. Chez Pixpay, elle est actuellement annoncée sous 5 à 9 jours ouvrés par La Poste.
Certaines offres permettent aussi d’utiliser une carte virtuelle sans attendre la réception de la carte physique.
Une fois la carte Pixpay reçue, son activation se fait directement dans l’application :
- ouvrez l’application ;
- sélectionnez « Activer sa carte » ;
- renseignez l’identifiant à 9 chiffres inscrit au dos de la carte.
Le code PIN et les paramètres de paiement peuvent ensuite être configurés dans l’application. Vérifiez que le compte est suffisamment alimenté et votre ado est prêt pour son premier paiement.
Quelles sont les précautions à prendre avant de commander une carte pour son ado ?
Avant d'ouvrir un compte à votre enfant, quelques vérifications s'imposent pour garantir sa sécurité et votre tranquillité d'esprit :
Le choix de la carte : Définissez d'abord ses besoins (retrait ou paiement, usage ponctuel ou quotidien). Quelle que soit l'offre, privilégiez toujours une carte à autorisation systématique. C'est la seule option qui interroge le solde avant chaque achat, rendant le découvert impossible.
Le paramétrage des limites : La confiance n'exclut pas la prudence. Optez pour une solution qui vous permet d'ajuster les curseurs selon la maturité de votre enfant : plafonds de retrait, blocage de certains marchands ou désactivation du sans contact. Avec Pixpay, tout cela se fait en temps réel depuis votre application.
L'accompagnement éducatif : Au-delà du simple paiement, l'outil doit servir à dialoguer. Privilégiez les applications "miroir" (une vue parent / une vue ado) qui permettent de catégoriser les dépenses et de mettre en place une épargne automatique. C'est le meilleur moyen de passer du contrôle à l'autonomie progressive.
Combien d'argent de poche un ado reçoit-il en moyenne ?
Chez Pixpay, on observe chaque année la manière dont les adolescents reçoivent, dépensent et gèrent leur argent. Notre baromètre 2026, basé sur l’analyse de plus de 15 millions de transactions, permet de dresser un portrait très concret de leurs habitudes.
En moyenne, un ado reçoit 27 € d’argent de poche régulier par mois, contre 26 € l’année précédente. Après deux années consécutives de baisse, ce montant repart donc à la hausse.
Mais derrière cette moyenne, les usages évoluent fortement avec l’âge : les 10-12 ans reçoivent environ 22 € par mois, contre 35 € pour les 16-18 ans.
Nos données montrent aussi que :
52 % des ados reçoivent de l’argent de poche de façon régulière, chaque semaine ou chaque mois.
Ils réalisent en moyenne un peu plus de 7 transactions par mois, pour un panier moyen de 14 €.
En juin 2026, 68 % de leurs paiements passaient par smartphone via Apple Pay ou Google Pay, contre 47 % en moyenne en 2024-2025.
En ajoutant les envois ponctuels, les ados reçoivent au total 58 € par mois en moyenne de la part de leurs parents, et 73 % déclarent recevoir régulièrement de l’argent d’autres membres de leur famille.
Au fil des années, ces observations nous permettent de mieux comprendre comment l’autonomie financière se construit chez les adolescents : les montants augmentent avec l’âge, les sources de revenus se diversifient et les moyens de paiement sont de plus en plus dématérialisés.
Ces données sont issues du Baromètre « Les ados et l’argent de poche » du Teenage Lab by Pixpay, 7e édition, publié en septembre 2026.

Le saviez-vous ?
*40% des parents ont choisi une carte de paiement pour les besoins quotidiens de leur ado

Découvrir Pixpay
⭐ Notée 4,6/5 sur Trustpilot
📱 Application plébiscitée par parents & ados

